Domain ausgleichsforderung.de kaufen?
Wir ziehen mit dem Projekt
ausgleichsforderung.de um.
Sind Sie am Kauf der Domain
ausgleichsforderung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ausgleichsforderung.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
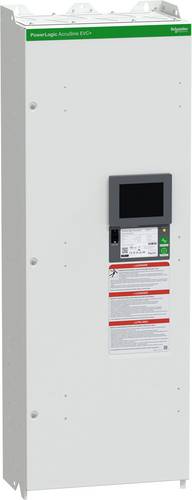
Schneider Electric EVCP075D5W20 Elektronische VAR Kompensation, PowerLogic EVC+, 75kvar, 208-480V, IP20 AktiveAktive Blindleistungskompensation aus der AccuSine Familie, die zur Stabilisierung elektrischer Netze durch schnelle Blindleistungskompensation,Lastausgleich und Oberschwingungsreduzierung beiträgt. Es ist speziell für anspruchsvolle elektrische Bedingungen, für Gewerbliche Gebäude, Industrielle Einrichtungen und Gesundheitseinrichtungen konzipiert. Diese Version hat die Schutzart IP20 und kann an Niederspannungsnetze mit einer Spannung von 208 Volt bis 480 Volt angeschlossen werden. Das Gerät ist für Blindleistung von 75 kvar bei 480 V AC 50/60 Hz spezifiziert. Das Gehäuse ist wandmontiert, ermöglicht die Kabeleinführung von unten.18895,00 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric EVCP100D5CH00 Elektronische VAR Kompensation, PowerLogic EVC+, 100kvar, 208-480V, IP00 AktiveAktive Blindleistungskompensation aus der AccuSine Familie, die zur Stabilisierung elektrischer Netze durch schnelle Blindleistungskompensation,Lastausgleich und Oberschwingungsreduzierung beiträgt. Es ist speziell für anspruchsvolle elektrische Bedingungen, für Gewerbliche Gebäude, Industrielle Einrichtungen und Gesundheitseinrichtungen konzipiert. Diese Version hat die Schutzart IP00 und kann an Niederspannungsnetze mit einer Spannung von 208 Volt bis 480 Volt angeschlossen werden. Das Gerät ist für Blindleistung von 100 kvar bei 480 V AC 50/60 Hz spezifiziert. Das Gehäuse ist wandmontiert, ermöglicht die Kabeleinführung von unten.18445,00 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric EVCP100D5W20 Elektronische VAR Kompensation, PowerLogic EVC+, 100kvar, 208-480V, IP20 AktiveAktive Blindleistungskompensation aus der AccuSine Familie, die zur Stabilisierung elektrischer Netze durch schnelle Blindleistungskompensation,Lastausgleich und Oberschwingungsreduzierung beiträgt. Es ist speziell für anspruchsvolle elektrische Bedingungen, für Gewerbliche Gebäude, Industrielle Einrichtungen und Gesundheitseinrichtungen konzipiert. Diese Version hat die Schutzart IP20 und kann an Niederspannungsnetze mit einer Spannung von 208 Volt bis 480 Volt angeschlossen werden. Das Gerät ist für Blindleistung von 100 kvar bei 480 V AC 50/60 Hz spezifiziert. Das Gehäuse ist wandmontiert, ermöglicht die Kabeleinführung von unten.19785,00 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Pramet Gewindeschneidfutter VDI30 Typ QTCC M5-22 mit Kompensation ; E/D/E (5346850)Einleitung Das Pramet Gewindeschneidfutter VDI30 Typ QTCC M5-22 ist ein Werkzeug zum präzisen Schneiden von Gewinden in der Zerspanung. Eigenschaften • VDI Schnellwechsel-Gewindeschneidfutter \n• Typ QTCC mit Kompensation \n• Passend für VDI30 Werkzeughalter \n• Geeignet für Gewindeschneiden von M5 bis M22 \n• Kompensation sorgt für präzise Schnittleistung und längere Werkzeugstandzeit Lieferumfang • 1 x Gewindeschneidfutter VDI30 Typ QTCC M5-22 mit Kompensation (5346850)396,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Schneider Electric EVCP075D5W20 Elektronische VAR Kompensation, PowerLogic EVC+, 75kvar, 208-480V, IP20 AktiveAktive Blindleistungskompensation aus der AccuSine Familie, die zur Stabilisierung elektrischer Netze durch schnelle Blindleistungskompensation,Lastausgleich und Oberschwingungsreduzierung beiträgt. Es ist speziell für anspruchsvolle elektrische Bedingungen, für Gewerbliche Gebäude, Industrielle Einrichtungen und Gesundheitseinrichtungen konzipiert. Diese Version hat die Schutzart IP20 und kann an Niederspannungsnetze mit einer Spannung von 208 Volt bis 480 Volt angeschlossen werden. Das Gerät ist für Blindleistung von 75 kvar bei 480 V AC 50/60 Hz spezifiziert. Das Gehäuse ist wandmontiert, ermöglicht die Kabeleinführung von unten.18895,00 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric EVCP100D5CH00 Elektronische VAR Kompensation, PowerLogic EVC+, 100kvar, 208-480V, IP00 AktiveAktive Blindleistungskompensation aus der AccuSine Familie, die zur Stabilisierung elektrischer Netze durch schnelle Blindleistungskompensation,Lastausgleich und Oberschwingungsreduzierung beiträgt. Es ist speziell für anspruchsvolle elektrische Bedingungen, für Gewerbliche Gebäude, Industrielle Einrichtungen und Gesundheitseinrichtungen konzipiert. Diese Version hat die Schutzart IP00 und kann an Niederspannungsnetze mit einer Spannung von 208 Volt bis 480 Volt angeschlossen werden. Das Gerät ist für Blindleistung von 100 kvar bei 480 V AC 50/60 Hz spezifiziert. Das Gehäuse ist wandmontiert, ermöglicht die Kabeleinführung von unten.18445,00 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Schneider Electric EVCP100D5W20 Elektronische VAR Kompensation, PowerLogic EVC+, 100kvar, 208-480V, IP20 AktiveAktive Blindleistungskompensation aus der AccuSine Familie, die zur Stabilisierung elektrischer Netze durch schnelle Blindleistungskompensation,Lastausgleich und Oberschwingungsreduzierung beiträgt. Es ist speziell für anspruchsvolle elektrische Bedingungen, für Gewerbliche Gebäude, Industrielle Einrichtungen und Gesundheitseinrichtungen konzipiert. Diese Version hat die Schutzart IP20 und kann an Niederspannungsnetze mit einer Spannung von 208 Volt bis 480 Volt angeschlossen werden. Das Gerät ist für Blindleistung von 100 kvar bei 480 V AC 50/60 Hz spezifiziert. Das Gehäuse ist wandmontiert, ermöglicht die Kabeleinführung von unten.19785,00 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Pramet Gewindeschneidfutter VDI30 Typ QTCC M5-22 mit Kompensation ; E/D/E (5346850)Einleitung Das Pramet Gewindeschneidfutter VDI30 Typ QTCC M5-22 ist ein Werkzeug zum präzisen Schneiden von Gewinden in der Zerspanung. Eigenschaften • VDI Schnellwechsel-Gewindeschneidfutter \n• Typ QTCC mit Kompensation \n• Passend für VDI30 Werkzeughalter \n• Geeignet für Gewindeschneiden von M5 bis M22 \n• Kompensation sorgt für präzise Schnittleistung und längere Werkzeugstandzeit Lieferumfang • 1 x Gewindeschneidfutter VDI30 Typ QTCC M5-22 mit Kompensation (5346850)396,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sauer, Sina: Formalisierte EntschädigungFormalisierte Entschädigung , Zur Wirkmacht von Formularen in der nachkriegsdeutschen Finanzverwaltung, 1948-1959 , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Histoire#222#, Autoren: Sauer, Sina, Seitenzahl/Blattzahl: 296, Abbildungen: 18 SW-Abbildungen, 15 Farbabbildungen, Themenüberschrift: HISTORY / Europe / Germany, Keyword: Alliierte; Antisemitismus; Deutsche Geschichte; Deutschland; Dokument; Enteignung; Entschädigung; Erinnerungskultur; Formular; Geschichte des 20. Jahrhunderts; Geschichtswissenschaft; Hamburg; Nachkriegszeit; Nationalsozialismus; Papier; Politik; Politikgeschichte; Rassismus; Recht; Verwaltung; Verwaltungsgeschichte; Wiedergutmachung; Zeitgeschichte, Fachkategorie: Europäische Geschichte~Geschichte: Ereignisse und Themen, Warengruppe: TB/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 296 Blätter, Länge: 229, Breite: 155, Höhe: 27, Gewicht: 473, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Almeroth, Thomas: Schadensersatz bei VerkehrsunfällenSchadensersatz bei Verkehrsunfällen , Zum Werk Das Nachschlagewerk befasst sich mit den vielfältigen Schadensgruppen, die im verkehrsrechtlichen Rechtsstreit relevant werden können. Insbesondere für die Rechtsanwaltschaft, die nur gelegentlich verkehrsrechtliche Fälle betreut, ist die Fülle der möglichen Anspruchsgrundlagen nur schwer erkennbar. Das neue Nachschlagewerk stellt die in Betracht kommenden Schadenspositionen systematisch vor und erläutert die erfolgreiche Geltendmachung näher. Die einzelnen Schadenspositionen werden in der Tiefe, auch mit Blick auf sehr spezielle Probleme erörtert. Vorteile auf einen Blick umfassender Überblick durch eine speziell auf das Schadensrecht bei Verkehrsunfällen zugeschnittene Darstellung ermöglicht auch verkehrsrechtsfremden Rechtsanwältinnen und Rechtsanwälten eine schnelle Einarbeitung beinhaltet die aktuelle Literatur und Rechtsprechung mit Stand Anfang 2023 mit besonderem Hauptaugenmerk auf die Praxis Zielgruppe Für Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20231110, Produktform: Kartoniert, Autoren: Almeroth, Thomas, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 719, Keyword: Haftung; Haftungsquote; Personenschaden; Sachschaden; Mithaftung; SGB; BGB; Verkehrsunfall, Fachschema: Recht~Prozess (juristisch) / Zivilprozess~Zivilprozess - Zivilprozessordnung - ZPO~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Schadensersatz, Zivilprozess, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXIII, Seitenanzahl: 686, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Produktverfügbarkeit: 02, Blätteranzahl: 719 Blätter, Länge: 224, Breite: 141, Höhe: 30, Gewicht: 741, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
-
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.